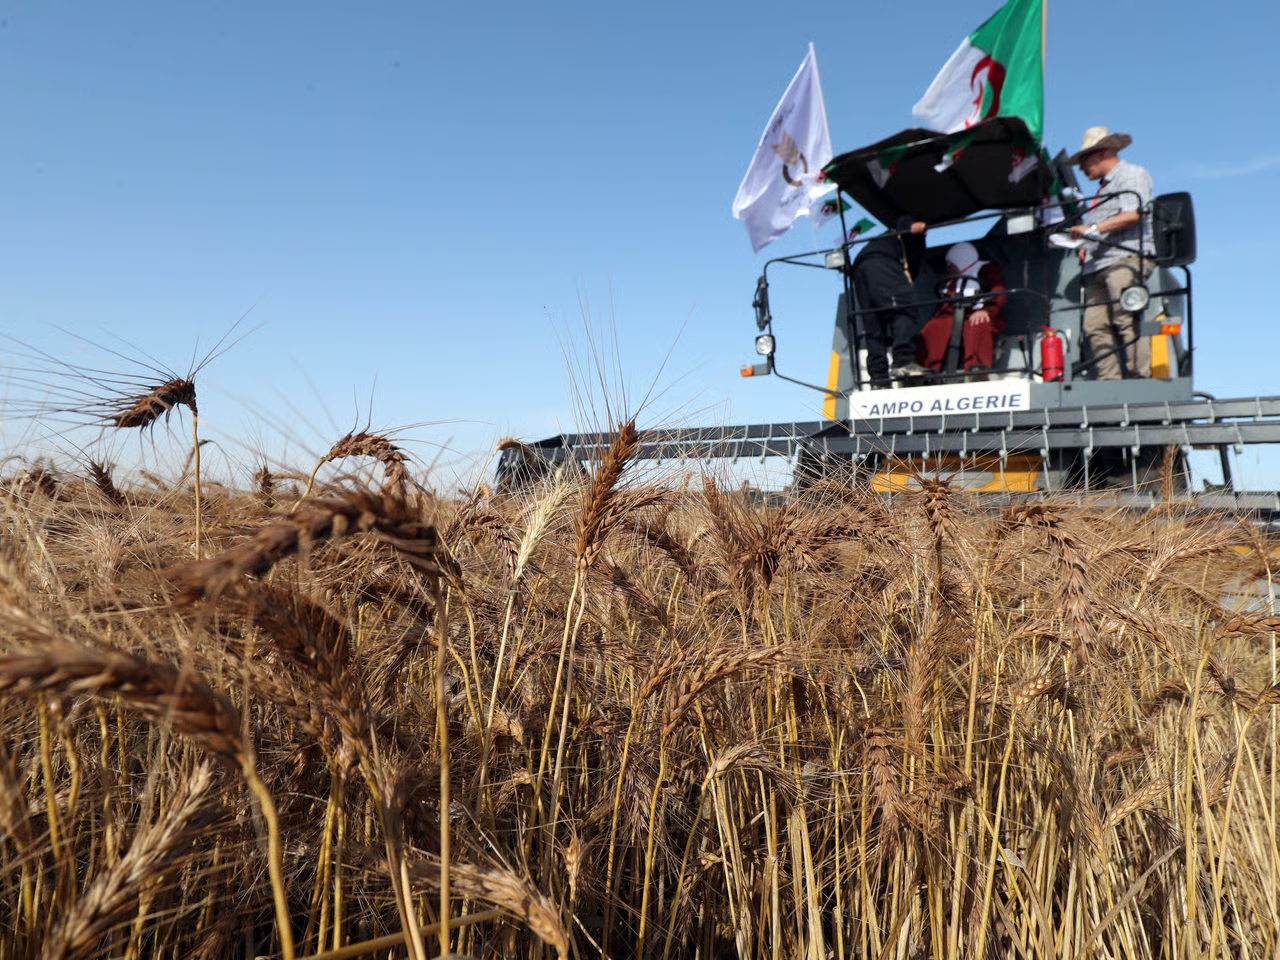
La fluctuation des prix du blé sur les marchés internationaux est attribuée à des contraintes logistiques et commerciales, et non à une pénurie globale de production. Cette situation affecte les importateurs, dont l’Algérie, l’un des États les plus concernés. Les prévisions de production mondiale, telles que celles de l’Organisation des Nations unies pour l’alimentation et l’Agriculture (FAO) et du département américain de l’Agriculture (USDA), indiquent une récolte mondiale de 810,7 millions de tonnes en 2026, se situant au deuxième niveau le plus élevé après 2025. Le USDA prévoit une production mondiale de 822,4 millions de tonnes pour la campagne 2026/2027, soulignant des calendriers de mise à jour distincts.
Hausse des prix mondiaux du blé : l’Algérie parmi les pays les plus vulnérables
Les tensions sur les flux commerciaux, les risques liés au transport maritime et la concurrence entre acheteurs pour s’approvisionner ont contribué à la hausse des prix. Les ports de Russie et d’Ukraine, représentant environ 30 % des exportations mondiales de blé, sont particulièrement critiques pour le marché international. Des prix de blé australien standard ont atteint 301 dollars la tonne au début du mois de septembre, en hausse de 35 dollars depuis le 6 juillet, tandis que le blé australien premium atteignait 312 dollars la tonne. Le blé canadien riche en protéines à 13,5 % était affiché à 331,34 dollars la tonne à Vancouver.
La situation en Ukraine est marquée par des chargements limités ou arrêtés dans les ports d’Odessa, Tchernomorsk et Pivdenny, avec des stocks dépassant 6 millions de tonnes. En Russie, les ports de Taman et Kavkaz ont été endommagés, tandis que Novorossiisk et Tuapse ont pris plus d’importance. La capacité d’exportation russe est estimée entre 2 et 2,5 millions de tonnes par mois, contre un seuil théorique de 4 millions. Les ports de la Baltique et de l’Arctique disposent d’une capacité de 2 à 7 millions de tonnes par an, contre plus de 60 millions pour les ports du Sud.
Impact sur l’Algérie : importations et facteurs de risque
L’Algérie est identifiée comme l’un des dix pays les plus exposés aux évolutions du marché mondial du blé. Pour la campagne 2026/2027, l’USDA prévoit des importations algériennes de 8,3 millions de tonnes, une diminution par rapport à une estimation précédente de 8,5 millions de tonnes due à un niveau de stocks plus élevé. Une augmentation de 50 dollars par tonne, hypothétiquement, représenterait environ 415 millions de dollars supplémentaires sur la facture d’importation algérienne. La capacité de financement, le système d’importation centralisé et la diversification des fournisseurs sont perçus comme des facteurs atténuant l’impact de ces tensions sur le marché algérien.
Parallèlement, d’autres pays sont également vulnérables, notamment l’Indonésie (12,5 millions de tonnes), l’Égypte (12 millions de tonnes), le Bangladesh (7 millions de tonnes), le Nigeria (6,2 millions de tonnes), la Turquie (22,5 millions de tonnes), le Yémen (4,15 millions de tonnes) et le Soudan (2,8 millions de tonnes). Les échanges mondiaux de blé devraient atteindre environ 213,2 millions de tonnes en 2026/2027, une diminution par rapport aux 226,6 millions de tonnes prévus pour 2025/2026, reflétant les difficultés liées au transport des volumes disponibles. La facture finale des importateurs dépend également du transport, de l’assurance, du financement, du stockage et de la distribution.